ছবি: সংগৃহীত
চায়ের দোকান থেকে শুরু করে আধুনিক শপিংমল—সব ধরনের ব্যবসায় ডিজিটাল লেনদেন সহজ ও সর্বজনীন করতে জাতীয় পর্যায়ে সমন্বিত পেমেন্ট ব্যবস্থা গড়ে তুলেছে থাইল্যান্ড। মোবাইল নম্বর বা জাতীয় পরিচয়পত্রের সঙ্গে ব্যাংক হিসাব যুক্ত করে অর্থ পাঠানো, কিউআর কোড স্ক্যান করে কেনাকাটার মূল্য পরিশোধ এবং সরকারি ভাতা সরাসরি উপকারভোগীর হিসাবে পৌঁছে দেওয়ার মতো যুগান্তকারী সেবা দেশটিতে চালু রয়েছে। ‘প্রম্পটপে’ নামের এই সফল ব্যবস্থা বাংলাদেশের জন্যও একটি দারুণ অনুসরণযোগ্য উদাহরণ হতে পারে। বিশ্বব্যাংক ও আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) বার্ষিক সভা উপলক্ষে থাইল্যান্ডের রাজধানী ব্যাংকক সফরকালে দেশটির ডিজিটাল লেনদেনের বিভিন্ন দিক গভীরভাবে পর্যবেক্ষণ করা হয়েছে, যা বাংলাদেশের ডিজিটাল অর্থনীতির প্রসারে নতুন সম্ভাবনার ইঙ্গিত দিচ্ছে।
এক ব্যবস্থায় সহজ ও সাশ্রয়ী লেনদেন
থাইল্যান্ডের কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, ২০১৬ সালে চালু হওয়া ‘প্রম্পটপে’ ব্যবস্থার মাধ্যমে গ্রাহকের ব্যাংক হিসাবের সঙ্গে মোবাইল নম্বর বা জাতীয় পরিচয়পত্রের নম্বর যুক্ত করে খুব সহজেই অর্থ পাঠানো যায়। প্রচলিত দীর্ঘ ব্যাংক হিসাব নম্বর মনে রাখার ঝামেলা এড়িয়ে শুধু নিবন্ধিত মোবাইল নম্বর বা পরিচিত পরিচয় নম্বর ব্যবহার করেই দ্রুত তহবিল স্থানান্তর করা সম্ভব। থাইল্যান্ডের কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, পাঁচ হাজার বাথ পর্যন্ত প্রম্পটপে লেনদেনে কোনো অতিরিক্ত ফি লাগে না। এমনকি দেশটির অধিকাংশ ব্যাংক ২০১৮ সাল থেকেই মোবাইলভিত্তিক ডিজিটাল লেনদেনের যাবতীয় ফি মওকুফ করে আসছে। সোনালী ব্যাংকের সাবেক চেয়ারম্যান মোহাম্মদ মুসলিম চৌধুরীর মতে, বাংলাদেশেও ব্যাংকিং সেবা ও অর্থ স্থানান্তর একটি একক পরিচয়ের মাধ্যমে পরিচালনার ব্যবস্থা গড়ে তোলা গেলে সাধারণ মানুষের আর্থিক সেবা গ্রহণ অত্যন্ত সহজ হবে।
কিউআর কোড এবং সীমান্তপারের লেনদেন
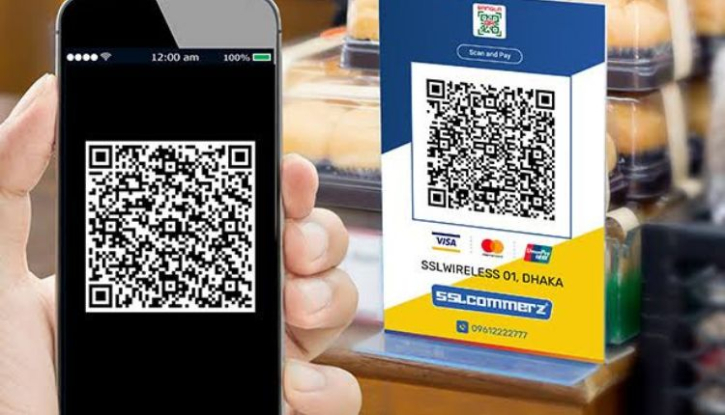
থাইল্যান্ডের ডিজিটাল পেমেন্ট ব্যবস্থার আরেকটি বড় শক্তি হলো কিউআর কোডভিত্তিক কেনাকাটার ব্যবস্থা। ক্রেতা নিজের ব্যাংকের মোবাইল অ্যাপ ব্যবহার করে দোকানে থাকা কিউআর কোড স্ক্যান করলেই তাৎক্ষণিকভাবে পণ্যের দাম পরিশোধ করতে পারেন। ফলে দোকানদারকে প্রতিটি ডিজিটাল পেমেন্ট সেবাদাতার জন্য আলাদা আলাদা যন্ত্র বসানোর বিড়ম্বনা পোহাতে হয় না। শুধু অভ্যন্তরীণ লেনদেনেই সীমাবদ্ধ নয়, থাইল্যান্ডের কেন্দ্রীয় ব্যাংক সীমান্তপারের ডিজিটাল পেমেন্ট সংযোগও সফলভাবে সম্প্রসারণ করেছে। ফলে নির্দিষ্ট অংশীদার দেশগুলোর পর্যটকেরা থাইল্যান্ডে কিংবা থাই নাগরিকেরা বিদেশে গিয়ে অংশগ্রহণকারী ব্যাংকের অ্যাপের মাধ্যমে কিউআর কোড স্ক্যান করে মূল্য পরিশোধ করতে পারছেন। এই অভিজ্ঞতা বাংলাদেশের পর্যটন, প্রবাসী আয় এবং সীমান্তপারের বাণিজ্যে খরচ কমাতে এবং অর্থনৈতিক কর্মকাণ্ড বহুগুণ বাড়াতে অত্যন্ত কার্যকরী ভূমিকা রাখতে পারে।
জামানতবিহীন ঋণ ও সরকারি সেবায় এর প্রয়োগ
প্রম্পটপে ব্যবস্থার একটি অন্যতম প্রধান সফল দিক হলো সরকারি সামাজিক নিরাপত্তা কর্মসূচির ভাতা ও অনুদান সরাসরি উপকারভোগীর হিসাবে প্রেরণ করা। বাংলাদেশেও সামাজিক নিরাপত্তা কর্মসূচির ভাতা, শিক্ষাবৃত্তি এবং ক্ষুদ্র উদ্যোক্তাদের সহায়তার অর্থ ডিজিটাল মাধ্যমে বিতরণের সুযোগ রয়েছে। তবে এ ক্ষেত্রে উপকারভোগীর সঠিক পরিচয় যাচাই ও স্মার্টফোনবিহীন মানুষের জন্য বিকল্প ব্যবস্থা রাখা জরুরি। পাশাপাশি, ডিজিটাল লেনদেনের তথ্য ও কৃত্রিম বুদ্ধিমত্তা (এআই) প্রযুক্তি কাজে লাগিয়ে ক্ষুদ্র উদ্যোক্তাদের জামানত ছাড়াই চার-পাঁচ লাখ বা ১০ লাখ টাকা পর্যন্ত ঋণ দেওয়ার সুযোগ তৈরি করা সম্ভব। তরুণ উদ্যোক্তাদের ব্যবসায়িক লেনদেনের ডিজিটাল রেকর্ড বিশ্লেষণ করে তাঁদের ঋণযোগ্যতা যাচাই করা গেলে দেশের ক্ষুদ্র ও মাঝারি শিল্প খাত আরও গতিশীল হবে।
বাংলাদেশের করণীয় ও চ্যালেঞ্জ
বাংলাদেশে ডিজিটাল পেমেন্টের জন্য ‘এক দেশ, এক কিউআর’ ধারণার ভিত্তিতে ২০২১ সালে বাংলা কিউআর চালু হলেও দোকানপাটে নগদ টাকার ওপর নির্ভরতা কমানো এখনো একটি বড় চ্যালেঞ্জ। লেনদেনের খরচ, প্রযুক্তি ব্যবহারের জটিলতা এবং আস্থার অভাব দূর করতে বাংলা কিউআরের ব্যবহার কাঁচাবাজার, মুদি দোকান ও ছোট ব্যবসাপ্রতিষ্ঠানে ছড়িয়ে দিতে হবে। ব্যাংক ও মোবাইল আর্থিক সেবার মধ্যে নিরবচ্ছিন্ন আন্তঃসংযোগ, জাতীয় পরিচয়পত্র ও ডিজিটাল ওয়ালেটের সমন্বিত সংযোগ এবং সাইবার প্রতারণা রোধে শক্তিশালী গ্রাহক যাচাই ও নিরাপত্তা ব্যবস্থা নিশ্চিত করতে হবে। সুনির্দিষ্ট সময়ভিত্তিক কর্মপরিকল্পনা ও সংশ্লিষ্ট অংশীজনদের অংশগ্রহণের মাধ্যমে পরীক্ষামূলক কার্যক্রম চালিয়ে সফল ফলাফল মূল্যায়ন করলে তবেই ডিজিটাল লেনদেনের এই অপার সম্ভাবনা বাস্তব রূপ লাভ করবে।
বাংলাবার্তা/এমএইচ